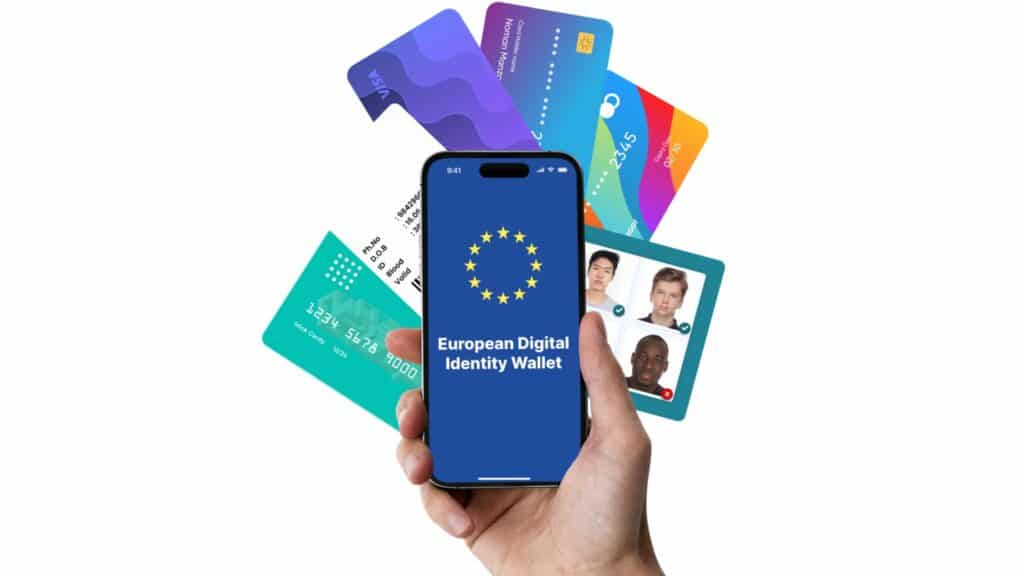
Entrée en vigueur en 2024, la réglementation eIDAS 2.0 prévoit que chaque État membre mette à disposition de ses citoyens un European Digital Identity Wallet (EUDI Wallet) d’ici fin 2026. À compter de fin 2027, certains organismes publics ainsi que plusieurs acteurs privés, notamment dans les secteurs bancaire, assurantiel et des services de paiement, devront être en mesure d’accepter ce portefeuille numérique.
L’arrivée du portefeuille européen d’identité numérique (EUDI Wallet) constitue l’une des évolutions les plus structurantes de la confiance numérique en Europe depuis l’adoption de la signature électronique. Au-delà d’une nouvelle obligation réglementaire, il va profondément transformer les parcours clients, les processus d’identification et les mécanismes d’échange de données de confiance entre citoyens, entreprises et administrations.
Pour les acteurs concernés, il ne s’agit donc pas uniquement d’un projet de conformité, mais d’une véritable transformation des modèles opérationnels. Les organisations qui anticiperont cette évolution pourront non seulement répondre aux exigences réglementaires, mais également améliorer l’expérience client, renforcer la lutte contre la fraude et optimiser leurs processus de vérification d’identité.
Un nouveau standard européen de l’identité numérique
L’EUDI Wallet prendra la forme d’une application mobile hautement sécurisée permettant à chaque citoyen de recevoir, conserver, présenter et partager des justificatifs vérifiables (Verifiable Credentials – VCs) émis par des autorités ou organismes de confiance. Ces justificatifs pourront notamment concerner : les documents d’identité, les attributs d’identité certifiés, les diplômes, les permis, les justificatifs professionnels ou administratifs ou tout autre document électronique reconnu dans le cadre eIDAS 2.0.
La Commission européenne ambitionne que 80 % des citoyens européens utilisent une identité numérique pour accéder aux principaux services publics et privés d’ici 2030. Cette adoption progressive devrait faire émerger un nouveau standard européen d’échange de données d’identité fiables et certifiées.
Une transformation qui dépasse largement la conformité
L’intégration de l’EUDI Wallet ne constitue pas un simple projet informatique. Elle impacte l’ensemble de la chaîne de confiance numérique et nécessite une réflexion globale sur les processus métiers, les architectures techniques et les dispositifs de conformité.
Les principaux domaines concernés sont :
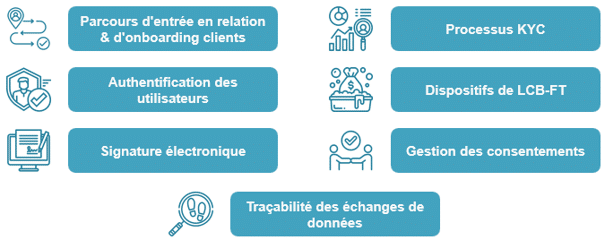
Pour les entreprises, cette évolution peut représenter plusieurs opportunités : fluidification des parcours clients grâce à une transmission instantanée de données certifiées, réduction des délais de vérification d’identité, renforcement de la lutte contre la fraude documentaire grâce aux garanties cryptographiques des justificatifs vérifiables, amélioration de la qualité des données collectées ou encore réduction de certains coûts opérationnels liés aux contrôles d’identité et à la gestion documentaire.
Les organisations qui engageront dès aujourd’hui cette transformation disposeront d’un avantage significatif au moment de la généralisation des usages.
Définir une stratégie d’intégration adaptée
L’une des premières décisions consiste à définir le mode d’intégration du portefeuille numérique dans le système d’information. Pour cela, deux approches sont envisageables :
Intégration directe : L’entreprise établit elle-même la connexion avec les EUDI Wallets certifiés par les États membres. Cette approche implique la mise en œuvre d’une infrastructure conforme aux exigences d’eIDAS 2.0, comprenant notamment :
- l’inscription aux registres de confiance européens ;
- l’obtention des certificats et autorisations nécessaires ;
- la mise en œuvre des mécanismes cryptographiques permettant de vérifier les justificatifs reçus ;
- la gestion de la traçabilité des échanges ;
- le maintien de la conformité réglementaire.
Cette stratégie s’adresse principalement aux organisations disposant de fortes capacités techniques, réglementaires et opérationnelles.
Intégration via un prestataire spécialisé : Les entreprises peuvent également choisir de s’appuyer sur un fournisseur spécialisé chargé d’assurer la connexion avec les EUDI Wallets. Cela permet de déléguer une partie de la complexité technique et réglementaire tout en intégrant les données certifiées via des API sécurisées. Elle offre généralement une mise en œuvre plus rapide et limite les investissements nécessaires, tout en conservant la maîtrise des parcours métiers et de la relation client.
Le choix entre ces deux modèles dépendra notamment de la taille de l’organisation, de son niveau de maturité numérique, de son exposition réglementaire et de sa stratégie de maîtrise des risques.
Les entreprises doivent se préparer dès maintenant
Les premières obligations devant entrer en vigueur fin 2027, les travaux de préparation doivent être engagés sans attendre. Une première phase d’analyse peut notamment permettre de répondre aux questions suivantes :
- Quels processus métiers seront concernés par l’EUDI Wallet ?
- Quels parcours clients pourront être simplifiés ?
- Une intégration directe ou via un prestataire est-elle la plus pertinente ?
- Quels impacts sur les dispositifs KYC et LCB-FT ?
- Les architectures techniques actuelles sont-elles compatibles avec les exigences d’eIDAS 2.0 ?
- Quelle feuille de route mettre en place pour respecter les échéances réglementaires ?
L’EUDI Wallet marque l’émergence d’un nouveau modèle européen de confiance numérique. Les entreprises qui anticiperont cette transformation pourront non seulement se mettre en conformité avec eIDAS 2.0, mais également renforcer leur efficacité opérationnelle, sécuriser leurs parcours numériques et développer de nouveaux services fondés sur des données certifiées. Pour les autres, le risque est de subir une évolution qui redéfinira durablement les standards de l’identité numérique en Europe.
N’hésitez pas à solliciter AMITA Conseil pour vous accompagner sur ces projets.
Auteur :
Bastien Mery
Consultant Sénior