La consultation lancée par l’EBA s’est refermée le 10 mai 2026. Les premiers retours du secteur sont connus. Où en est-on réellement, et qu’est-ce que cela signifie pour 2027 ?
Un bilan d’étape plutôt qu’une annonce
Le 9 février 2026, l’EBA (European Banking Authority, l’Autorité bancaire européenne) a publié un document de discussion (EBA/DP/2026/01) consacré à la simplification du cadre du risque de crédit. La consultation s’est refermée dans les délais annoncés, le 10 mai 2026. L’échéance a donc été respectée : il ne s’agit plus d’anticiper une initiative, mais de faire le point sur ce qu’elle a révélé.
Ce point d’étape survient après une décennie d’efforts consacrés à l’IRB Repair (IRB : Internal Ratings-Based, l’approche par notations internes) : révision des définitions du défaut, recalibrage des paramètres PD (Probability of Default), LGD (Loss Given Default) et CCF (Credit Conversion Factor), renforcement de la gouvernance des modèles. Cet effort a restauré la confiance des superviseurs, mais à un coût structurel que les Directions des Risques françaises connaissent bien — effectif important, cycles de revalidation lourds, documentation multiple. C’est ce constat que l’EBA reconnaît elle-même, et que la consultation vise à corriger.
Ce que le secteur a répondu
L’association professionnelle AFME (Association for Financial Markets in Europe) a exprimé un soutien de principe à la démarche, sous conditions : consolidation des textes, proportionnalité, stabilité réglementaire dans la durée, ancrage sur le risque observé plutôt que sur des exigences non testées.
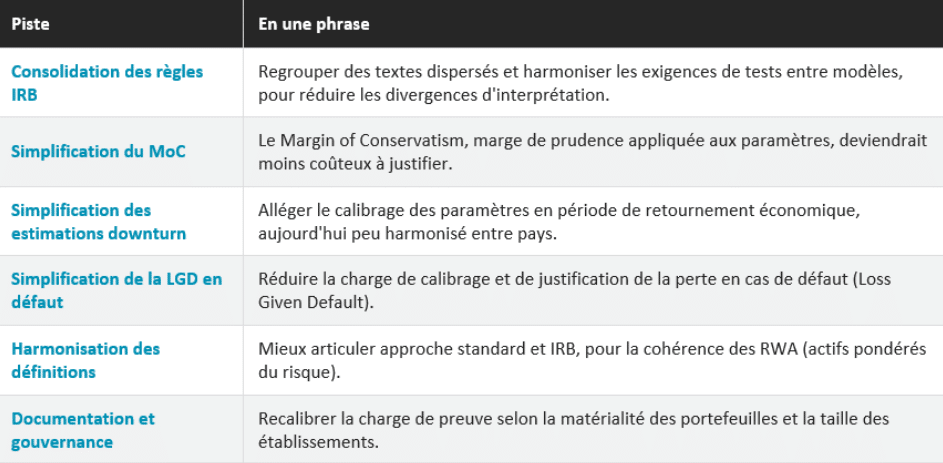
Le secteur alerte aussi sur un risque de complexité inversée : simplifier certains paramètres sans traiter leurs interactions (LGD/CCF notamment) pourrait complexifier les modèles existants. Point notable : l’EBA a un mandat CRR3 (Capital Requirements Regulation 3) distinct pour finaliser ses lignes directrices sur le CCF au cours de 2026, avec un calendrier propre — le secteur réclame déjà une transition de trois ans après publication.
Où en est l’EBA aujourd’hui
À ce jour, aucun feedback statement formel ni calendrier ferme n’a été publié sur le volet méthodologique IRB : les contributions alimenteront les travaux futurs de l’EBA, sans date engagée. Mais la dynamique de simplification progresse déjà ailleurs, de façon tangible : deux consultations connexes sur le reporting prudentiel (EBA/CP/2026/07 et /08) visent une application dès 2027, avec réduction des gabarits de reporting et des points de données à remonter.
Les six pistes de simplification IRB
Ce que cela signifie pour les banques françaises
Pour les grandes banques françaises, dont les dispositifs IRB couvrent souvent plusieurs centaines de modèles répartis entre portefeuilles retail, corporate et spécialisés, l’absence de texte final sur l’IRB n’est pas une raison d’attendre. Le calendrier propre des lignes directrices CCF, la trajectoire déjà engagée sur le reporting, et la position exprimée par le secteur donnent suffisamment de visibilité pour agir dès maintenant.
- Modélisation : cartographier l’inventaire de modèles au regard des pistes déjà connues, sans attendre le texte final, pour ne pas subir un calendrier resserré une fois les guidelines CCF publiées.
- Validation indépendante : anticiper une évolution du rôle, avec moins de contrôle sur la conformité formelle et davantage de jugement sur la pertinence des choix de simplification retenus.
- Fonction Risque : articuler dès à présent le calendrier du reporting prudentiel (application 2027) avec celui, encore incertain, de la révision méthodologique IRB.
- Coûts et gouvernance : les gains attendus sur la maintenance des modèles et la documentation ne se matérialiseront que si les banques structurent leur position en amont.
Une opportunité de transformation au-delà de la conformité
Les établissements les plus avancés ne devraient pas attendre la publication des textes définitifs pour agir. Le sens de la trajectoire est désormais suffisamment clair — sur le reporting comme sur l’IRB — pour devenir le déclencheur d’une rationalisation plus large de l’inventaire de modèles, longtemps repoussée faute de fenêtre d’opportunité claire. C’est aussi l’occasion de revisiter le Target Operating Model de la fonction Risque : répartition des rôles entre modélisation, validation et contrôle permanent, niveau d’automatisation des contrôles, articulation entre gouvernance des modèles et gouvernance des données.
La simplification et l’automatisation sont étroitement liées : c’est justement parce que les exigences documentaires et méthodologiques s’allègent que l’automatisation devient réalisable. Des contrôles de validation aujourd’hui largement manuels — vérification de cohérence entre paramètres, contrôle de la justification du MoC (Margin of Conservatism), suivi des revues SREP (Supervisory Review and Evaluation Process) — reposent souvent sur la complexité même du cadre actuel pour se justifier ; moins de règles à vérifier manuellement signifie plus de contrôles automatisables. Dans cette logique, l’intelligence artificielle appliquée au Model Risk Management (détection d’anomalies sur les paramètres, assistance à la rédaction documentaire, revue de cohérence entre modèles) n’est pas un projet parallèle à la simplification IRB : elle en est un prolongement naturel, qui permet de transformer un allègement réglementaire en gain de productivité réel pour les équipes de validation, sans remplacer leur jugement d’expert sur les cas les plus complexes.
Auteurs : Sanae Khiati Consultante